Questa guida mette a disposizione un modello di Contratto di Cointeressenza agli Utili, disponibile in formato Word e PDF e completamente editabile e compilabile.
Indice
Contratto di Cointeressenza agli Utili
Il contratto di cointeressenza agli utili è uno strumento molto flessibile ma anche delicato, perché sta a metà strada fra diritto commerciale, lavoro e fisco. Ti propongo una guida organica, ma tieni presente che non sostituisce il parere di un avvocato o di un commercialista: per redigere o firmare un contratto concreto è sempre opportuno un esame personalizzato.
Il contratto di cointeressenza è disciplinato dall’articolo 2554 del codice civile, collocato accanto alle norme sull’associazione in partecipazione. La norma stabilisce che le disposizioni sugli utili e sulle perdite dell’associazione in partecipazione (artt. 2551–2553 c.c.) si applicano anche: al contratto di cointeressenza agli utili di un’impresa senza partecipazione alle perdite e al contratto con cui un soggetto attribuisce a un altro la partecipazione agli utili e alle perdite della propria impresa senza il corrispettivo di un determinato apporto.
In pratica, si tratta di un accordo con cui l’imprenditore (spesso chiamato associante o cointeressante) riconosce a un terzo (cointeressato) una quota degli utili dell’impresa, talvolta anche delle perdite, senza che quest’ultimo diventi socio e senza che entri nella gestione dell’azienda. Risulta essere quindi un contratto di natura tipicamente commerciale, diverso rispetto alle forme societarie, ma a cui si applicano in parte le regole dell’associazione in partecipazione.
Nella prassi e nella dottrina si parla quasi sempre di due varianti.
La cointeressenza impropria è quella in cui il terzo partecipa solo agli utili della impresa e non sopporta le perdite. Di solito il contratto viene utilizzato quando il cointeressato ha fornito un apporto all’imprenditore, per esempio di capitale o di servizi, e riceve in cambio una quota degli utili, ma rimane protetto rispetto alle perdite. Per questa configurazione l’articolo 2554 richiama espressamente le norme sull’associazione in partecipazione, in particolare quelle relative al diritto di controllo e ai criteri di riparto degli utili.
La cointeressenza propria è invece la versione in cui il cointeressato partecipa sia agli utili sia alle perdite, ma senza prestare un apporto predeterminato. In questo caso il contratto assume una funzione di garanzia per l’imprenditore: chi si cointeressa si impegna a coprire una quota di eventuali perdite e, specularmente, avrà diritto a una quota degli utili se l’attività va bene. Non essendoci un apporto dovuto, la dottrina e l’Agenzia delle Entrate sottolineano il carattere aleatorio del rapporto, in cui le somme che si spostano tra le parti non remunerano una prestazione, ma rappresentano solo redistribuzione di risultato economico.
Nella pratica moderna, soprattutto dopo gli interventi dell’Agenzia delle Entrate del 2025, si presta molta attenzione a qualificare correttamente il contratto come propria o impropria cointeressenza, perché da questa qualificazione discendono effetti diversi, soprattutto in ambito fiscale.
L’istituto più vicino alla cointeressenza è l’associazione in partecipazione disciplinata dagli articoli 2549 e seguenti del codice civile. Anche lì un imprenditore attribuisce a un associato una partecipazione agli utili della propria impresa o di uno o più affari; però l’associato deve sempre fornire un apporto determinato, che può consistere in capitale, beni o, nei limiti oggi molto ristretti dalla normativa sul lavoro, prestazioni lavorative.
Consulenza Legale Italia
La cointeressenza si distingue perché può operare anche senza apporto (soprattutto nella variante propria) e perché, pur richiamando alcune norme dell’associazione in partecipazione, è considerata figura autonoma. È importante non confondere i due schemi: se in realtà il cointeressato porta stabilmente capitale o lavoro e partecipa ad utili e perdite entro il limite del proprio apporto, il rapporto rischia di essere riqualificato come associazione in partecipazione, con tutte le conseguenze anche sul piano fiscale e contributivo.
Quando la cointeressenza riguarda un lavoratore, il terreno si fa ancora più scivoloso. L’articolo 2102 c.c. ammette che la retribuzione di un dipendente possa essere collegata agli utili dell’impresa; la giurisprudenza però ha spesso ritenuto che schemi negoziali presentati come “associazione in partecipazione” o “cointeressenza” potessero in realtà mascherare un rapporto di lavoro subordinato, specie se il lavoratore non partecipa realmente alle perdite o non assume un vero rischio d’impresa.
La conseguenza pratica è che, se il cointeressato è anche un collaboratore che presta lavoro in modo continuativo e inserito nell’organizzazione aziendale, le parti devono prestare estrema attenzione a non utilizzare la cointeressenza per eludere le tutele del lavoro subordinato. In caso di contenzioso, il giudice valuterà il concreto svolgimento del rapporto, non l’etichetta formale del contratto.
Sul piano civilistico, il contratto di cointeressenza è in gran parte rimesso all’autonomia privata, purché siano rispettati i limiti generali di liceità, meritevolezza e non frode alla legge. Per funzionare bene, l’accordo dovrebbe essere molto chiaro sulla natura del rapporto e sui suoi parametri economici.
Di regola si individuano anzitutto le parti, definendo esattamente chi è l’imprenditore o associante e chi è il cointeressato, e specificando se quest’ultimo agisce a titolo personale o per conto di una società. Subito dopo si descrive l’ambito dell’affare: se la cointeressenza riguarda l’intera impresa, un singolo ramo o uno specifico contratto o progetto. Questa delimitazione è fondamentale per determinare quali utili e quali eventuali perdite rilevano ai fini del rapporto.
È poi essenziale definire la tipologia di cointeressenza prescelta. Nel caso di cointeressenza impropria si indica di norma anche l’apporto conferito dal cointeressato, precisando se si tratta di capitale, know-how, attività di sviluppo commerciale o altro. Nel caso di cointeressenza propria, invece, si evidenzia l’assenza di un apporto obbligatorio e la funzione di garanzia del contratto rispetto al risultato economico dell’impresa.
Un punto chiave è la determinazione degli utili e delle perdite. Il contratto deve stabilire come si calcola l’utile di riferimento, se sul risultato d’esercizio del bilancio, sul margine di una singola commessa, sull’utile lordo o netto e con quali criteri di imputazione di costi e ricavi. Serve inoltre una clausola che indichi la percentuale di partecipazione del cointeressato e il momento di liquidazione, per esempio alla chiusura del bilancio, con l’approvazione dello stesso, o alla chiusura dell’affare.
Altro elemento delicato riguarda il diritto di controllo del cointeressato. Per effetto del rinvio dell’articolo 2554 alle norme sull’associazione in partecipazione, il cointeressato ha normalmente diritto a un rendiconto periodico e a verificare, entro certi limiti, i libri e le scritture contabili relativi all’affare. È opportuno disciplinare in modo dettagliato la periodicità dei rendiconti, le modalità con cui vengono messi a disposizione e gli eventuali termini di contestazione.
Non vanno trascurati i profili di durata e recesso. Le parti possono vincolarsi per un singolo affare, per una durata determinata o a tempo indeterminato, prevedendo le condizioni per l’uscita anticipata, l’eventuale indennizzo e le conseguenze sulle quote di utili o perdite maturate e non ancora liquidate. Talvolta è utile prevedere clausole di risoluzione automatica al verificarsi di eventi particolarmente gravi, come la perdita di autorizzazioni fondamentali, la liquidazione dell’impresa o il fallimento.
Infine, in un contratto ben strutturato trovano posto anche clausole su non concorrenza e riservatezza, sulla possibilità di cedere la propria posizione contrattuale a terzi, sulle garanzie da prestare (per esempio fideiussioni a copertura delle perdite che il cointeressato si impegna a sopportare) e sulla legge applicabile e foro competente, soprattutto se una delle parti ha sede all’estero.
Negli ultimi anni l’attenzione dell’Agenzia delle Entrate verso il contratto di cointeressenza si è intensificata. Nel 2025 un Principio di diritto ha esaminato in particolare la cointeressenza propria, cioè quella in cui vi è partecipazione agli utili e alle perdite senza apporto. In quell’occasione l’Agenzia ha ritenuto che le somme scambiate tra le parti non rappresentano un corrispettivo per una prestazione imponibile ai fini IVA, ma semplicemente il trasferimento di denaro legato alla ripartizione di un risultato economico, ritenendo tali operazioni fuori campo IVA.
Analoghe considerazioni, con varie sfumature, si ritrovano in commenti dottrinali e prassi specialistiche, che distinguono con attenzione tra cointeressenza propria e impropria e tra scenari in cui il cointeressato presta o meno attività o capitale. La qualificazione si riflette non solo sull’IVA, ma anche sul trattamento delle somme ai fini delle imposte dirette, sulla deducibilità per l’impresa e sulla tassazione in capo al percettore, che può assumere natura di reddito d’impresa, di capitale o diverso, a seconda della struttura concreta del rapporto.
Data la complessità della materia, per ogni contratto rilevante dal punto di vista economico è prudente far verificare ex ante la struttura anche da un professionista fiscale, per evitare contestazioni sulla natura reale del rapporto (per esempio riqualificazioni come finanziamento fruttifero, come distribuzione occulta di utili o come compenso di lavoro).
Per l’imprenditore, la cointeressenza è uno strumento utile per ripartire il rischio d’impresa, incentivare manager o collaboratori legando la loro remunerazione ai risultati, oppure ottenere una forma di “assicurazione” sulle perdite nel caso della cointeressenza propria. Il rischio principale è quello di un inquadramento giuridico diverso da quello desiderato: l’operazione potrebbe essere considerata in realtà associazione in partecipazione, rapporto di lavoro subordinato o addirittura società di fatto, con ricadute pesanti su responsabilità, contributi, imposte e controlli.
Per il cointeressato, il contratto può rappresentare un’occasione di partecipare ai risultati economici dell’impresa senza diventare socio e senza dover investire capitale in misura rilevante, ma comporta un’alea talvolta significativa, tanto più alta quanto più è ampia la partecipazione alle perdite e quanto meno sono garantiti strumenti di controllo sui conti. Per tutelarsi è importante ottenere clausole di trasparenza informativa, meccanismi di calcolo degli utili semplice e verificabili, eventualmente limiti massimi alla partecipazione alle perdite o la previsione di un minimo garantito, quando compatibile con la natura aleatoria dell’accordo.
Entrambe le parti dovrebbero vigilare anche sull’utilizzo del contratto in contesti di lavoro: se la cointeressenza riguarda una persona che presta attività personale continuativa, è opportuno che il contratto di lavoro sia distinto e pienamente conforme alla normativa, mentre la cointeressenza interviene solo come clausola accessoria di partecipazione agli utili, ben coordinata con l’articolo 2102 c.c. e con i contratti collettivi.
La cointeressenza è relativamente poco usata rispetto ad altri strumenti, ma negli ultimi anni si riscontra un rinnovato interesse in alcune aree: piccole e medie imprese che vogliono legare manager o key people ai risultati economici; reti commerciali e di distribuzione in cui l’intermediario partecipa agli utili di un affare anziché ricevere solo provvigioni; settori regolamentati, come le farmacie, dove la dottrina ha studiato il contratto di cointeressenza come alternativa all’ingresso societario vero e proprio.
In tutti questi casi la chiave è sempre la stessa: usare la cointeressenza come strumento per allineare gli interessi economici senza creare rapporti societari, ma senza nemmeno trascurare la disciplina inderogabile in materia di società, lavoro e fisco.
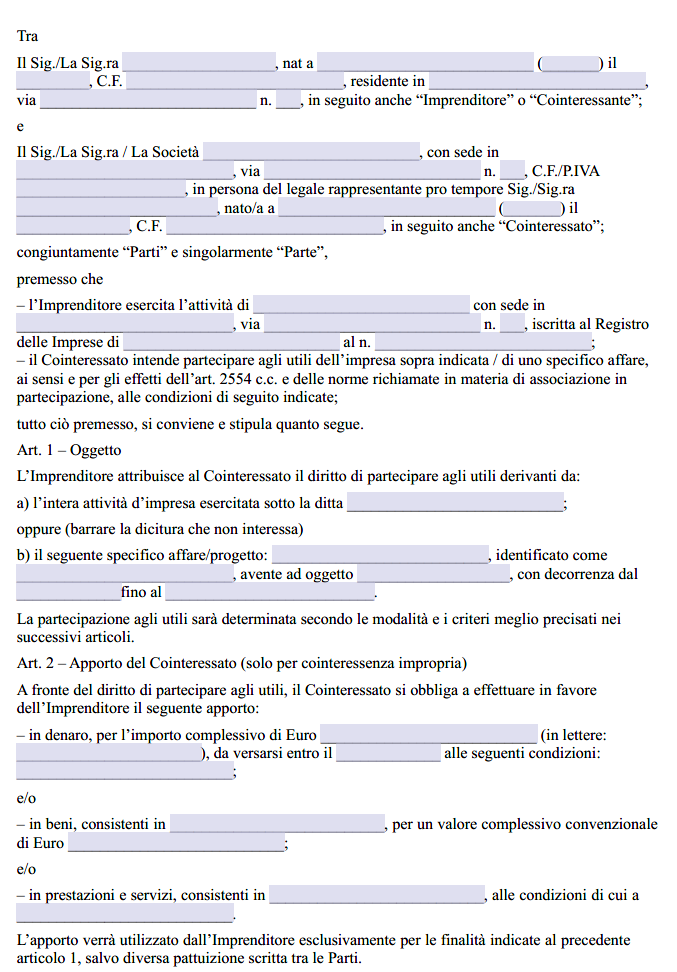
Contratto di Cointeressenza agli Utili Word Editabile e Compilabile
Di seguito è disponibile il modello di Contratto di Cointeressenza agli Utili in formato Word, scaricabile e liberamente modificabile per integrare le informazioni mancanti.

Contratto di Cointeressenza agli Utili PDF Editabile e Compilabile
In questa sezione è disponibile il modello di contratto di cointeressenza agli utili in formato PDF, scaricabile e modificabile per inserire le informazioni mancanti.
